保险经纪业务 连接客户与保险市场的专业桥梁
保险经纪业务是现代保险市场中不可或缺的专业服务环节,它不同于保险公司的直接销售,而是站在客户的立场,为投保人提供风险评估、保险方案设计、产品采购及索赔协助等全方位服务。保险经纪公司作为独立的中介机构,凭借其专业知识和市场资源,帮助客户在复杂的保险产品中做出最优选择,实现风险的有效转移和管理。
一、保险经纪业务的核心定位
保险经纪人是基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的机构。其核心定位是客户的“风险顾问”和“保险采购专家”。与保险代理人代表保险公司不同,保险经纪人代表客户利益,能够客观公正地分析客户风险,从多家保险公司中筛选合适的产品,量身定制保险方案。这种独立性和专业性,使保险经纪成为企业风险管理与个人财富保障的重要依托。
二、保险经纪业务的主要服务内容
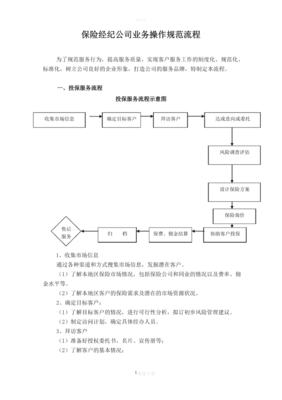
- 风险评估与咨询:保险经纪人首先对客户面临的风险进行识别、分析和评估,确定风险等级和保障需求,为客户提供风险管理建议。
- 保险方案设计:根据风险评估结果,结合客户预算和偏好,设计个性化的保险方案,包括险种选择、保额确定、条款对比等。
- 产品采购与议价:利用与多家保险公司的合作关系,为客户争取更优的费率和条款,协助完成投保手续。
- 保单管理:在保险期间内,为客户提供保单变更、续保提醒、风险预警等服务,确保保障持续有效。
- 索赔协助:在发生保险事故时,协助客户准备索赔材料,与保险公司沟通,维护客户合法权益。
- 再保险经纪:对于大型商业风险,保险经纪人还可安排再保险,分散风险,提高承保能力。
三、保险经纪业务的价值体现
保险经纪业务能够降低信息不对称。保险市场产品繁多,条款复杂,普通客户难以全面了解。经纪人凭借专业知识,帮助客户解读条款,避免误解和纠纷。
保险经纪业务提升采购效率。通过经纪人集中采购,客户可以一次性获得多家公司的报价和方案,节省时间和精力,同时获得更合理的价格。
再次,保险经纪业务强化风险管理。经纪人不仅销售保险,更注重事前风险防范和事后损失控制,帮助客户建立全面的风险管理体系。
保险经纪业务促进市场公平。作为独立第三方,经纪人能够平衡保险公司与客户之间的利益,推动保险市场健康有序发展。
四、我国保险经纪业务的发展现状与趋势
我国保险经纪行业起步较晚,但发展迅速。随着市场经济体制的完善和保险意识的提高,保险经纪机构数量不断增加,业务范围逐步扩大,涵盖财产保险、人身保险、再保险等多个领域。特别是大型企业集团和工程项目,越来越倾向于借助保险经纪人进行风险管理。
保险经纪业务将呈现以下趋势:一是专业化程度不断提高,细分市场如医疗、科技、养老等领域的保险经纪服务将更加精准;二是科技赋能,大数据、人工智能等技术将应用于风险评估、产品匹配和理赔服务,提升效率和体验;三是国际化发展,随着“一带一路”倡议推进,跨境保险经纪需求增长;四是监管趋严,行业规范化水平提升,保护消费者权益成为重点。
五、
保险经纪业务作为保险市场的重要组成部分,以其专业性、独立性和服务性,架起了客户与保险公司之间的桥梁。对于客户而言,选择专业的保险经纪人,意味着更科学的保障规划和更安心的风险管理;对于保险市场而言,保险经纪业务的健康发展,有助于优化资源配置,提升服务质量,推动行业创新。因此,无论是企业还是个人,都应重视并善用保险经纪服务,让专业力量为风险保驾护航。
如若转载,请注明出处:http://www.jingbaoins.com/product/55.html
更新时间:2026-10-09 19:49:50